大株主が売った後の明暗は「どう売ったか」で決まる
「大株主が売った」と聞くと、悪いニュースに聞こえます。でも実際に4つの銘柄を追いかけてみると、残った株主の結果は、大株主の売り方によってまるで違いました。
| 銘柄 | 売った大株主 | 売り方 | 残った株主にとってのその後(2026年10月時点) |
|---|---|---|---|
| ソレキア(9867) | 吉田知広氏 | TOB合戦のさなかに売却 | 株価はTOB価格5,450円の約1.9倍の10,390円に。持ち続けた人が大勝ち |
| ティーガイア(3738) | 光通信グループ | TOBの後に会社の自社株買いで売却 | TOB価格は発表前日の株価より約27%安い「ディスカウントTOB」。上場廃止 |
| BBDイニシアティブ(5259) | 清原達郎氏 | 事業会社にまとめて譲渡 → 合併 | 合併発表の翌日に20%下落。上場廃止時の株価は発表前より約38%低い |
| ACCESS(4813) | 清原達郎氏 | 市場で少しずつ売り切り | 売りが続く間は下落、売り終わった翌日に15%上昇 |
この記事では、4つのケースを1つずつ、TOBの資料や大量保有報告書、日々の株価データといった一次情報で確かめていきます。
ケース1:ソレキア(吉田知広氏)── TOB合戦で売ったら、その後2倍に
何が起きたか
ソレキアは、富士通系の電子部品・システムの商社です。2017年2月、佐々木ベジ氏が1株2,800円でTOB(株式公開買い付け)を始めました。会社側はこれに反対し、富士通が「ホワイトナイト(友好的な買い手)」として名乗りを上げます。ここから、価格を競り上げる異例のTOB合戦になりました。
| 日付(2017年) | 出来事 | 買付価格 | その日の終値 |
|---|---|---|---|
| 2月3日 | 佐々木氏がTOBを発表 | 2,800円 | 2,342円 |
| 3月16日 | 富士通が対抗TOB | 3,500円 | 2,730円 |
| 3月31日 | 佐々木氏が引き上げ | 4,500円 | 4,150円 |
| 4月5日 | 富士通が引き上げ | 5,000円 | 4,820円 |
| 4月25日 | 佐々木氏が再び引き上げ | 5,450円 | 5,160円 |
| 5月24日 | 佐々木氏のTOB成立、富士通は不成立 | — | 4,305円 |
TOBが始まる直前の株価は1,942円。最終的な買付価格5,450円は、その約2.8倍です。
吉田氏はどう動いたか
吉田知広氏は、TOB合戦のさなかの2017年4月28日に大量保有報告書を出し、同じ日に保有減少の変更報告書も提出しています。さらに佐々木氏のTOBが終わった直後の5月30日にも、保有減少を報告しました。価格が大きく競り上がった局面で、利益を確定したと見られます。
その後どうなったか
ここからが本題です。佐々木氏が約3分の1を握った後も、ソレキアは上場を続けました。そして2026年10月14日の株価は10,390円。TOB価格5,450円の約1.9倍、TOB前の1,942円と比べると約5.3倍です(配当は含めていません)。
TOB合戦は、それまで誰も見ていなかった会社の価値に、一気に光を当てました。結果として、TOBで売った人よりも、そのまま持ち続けた人のほうが、はるかに大きなリターンを得たことになります。
ケース2:ティーガイア(光通信)── 大株主だけが得をした「ディスカウントTOB」
何が起きたか
携帯電話の販売代理店ティーガイアに対し、2024年9月30日、投資ファンドのベインキャピタルがTOBを発表しました。買付価格は1株2,670円です。
ところが、発表前の9月30日の終値は3,670円でした。TOB価格は、市場の株価より約27%も安かったのです。これを「ディスカウントTOB」と呼びます。年初には2,000円を下回っていた株価が、6月に買収の報道が出たあと過去最高値まで上がっていたためです。ベインは、足元の株価は会社の実力を反映していないと説明しました。
翌10月1日、株価は2,925円まで20%下落。その後TOBは成立し、ティーガイアは2025年2月28日に上場廃止になりました。最後の終値は2,659円です。
光通信はどう売ったか
光通信グループ(光通信本体と関連会社3社)は、ティーガイア株を合わせて1,611万5,700株(28.86%)持っていました。TOB資料を読むと、売り方がかなり独特です。
- 2,670円のTOBには応募しない
- TOBの後、ティーガイア自身が行う自社株買い(自社株公開買付け)に、1株2,473円で全株を売る
一般の株主が受け取る2,670円より、光通信は安い2,473円で売っています。一見すると損な取引です。
なぜ安い値段で売るのか(筆者の分析)
ここは資料に理由が書かれていないので、私の推測です。会社が自社株を買い取る場合、売り手が法人なら、受け取ったお金の一部が「配当」とみなされ、税金が軽くなる仕組みがあります。税引き後の手取りで比べると、2,473円の自社株買いのほうが有利だった可能性が高いと考えます。筆頭株主の住友商事も、同じように自社株買い(1株2,045円)と相対での譲渡を組み合わせていました。
光通信の受取額は、単純計算で約398億円(1,611万5,700株×2,473円)。光通信の決算資料では、ティーガイアは2024年9月末時点で含み益412億円と、含み益ランキングの2位でした。
その後どうなったか
上場廃止なので、その後の株価はありません。一般の株主は2,670円を受け取るしかなく、発表前の株価3,670円で買っていた人は、約27%の損になりました。大株主は税の仕組みまで使って有利に出口を取り、少数株主は市場より安い値段で締め出された。少数株主にとっては厳しいケースです。
ケース3:BBDイニシアティブ(清原達郎氏)── 大株主が抜けた後、合併で株価が下落
何が起きたか
| 日付 | 出来事 |
|---|---|
| 2025年8月29日 | 清原達郎氏が持っていた159万9,100株(26.13%)を、AI関連企業のヘッドウォータース(4011)にまとめて譲渡。取得価格は非開示 |
| 2026年1月26日 | 両社が合併を発表。BBD株1株に対し、ヘッドウォータース株0.5株を割り当てる |
| 2026年1月27日 | BBDの株価は1,200円まで20%下落 |
| 2026年4月27日 | BBDの最終売買日。終値990円で上場廃止 |
| 2026年5月1日 | 合併の効力が発生 |
清原氏が市場で売らず、事業会社にまとめて譲ったため、当時は「市場に売りが出ずに済んだ、きれいな出口」に見えました。
残った株主にとってはどうだったか
合併発表前の営業日(1月23日)の終値は1,591円。それが最終売買日には990円と、約38%下がりました。
合併後はヘッドウォータースの株主になるので、今の価値はヘッドウォータースの株価で決まります。2026年10月13日のヘッドウォータースの終値は2,378円。BBD株1株は0.5株分なので、約1,189円にあたります。合併発表前の1,591円と比べると、まだ約25%下の水準です。
大株主が買い手に変わるときの注意点
このケースで大事なのは、新しい大株主が「純投資の個人」ではなく「事業会社」だったことです。事業会社が26%を持つと、その先は合併や子会社化など、会社の形そのものが変わる可能性が高くなります。
TOBなら通常は市場価格に上乗せ(プレミアム)がつきます。しかし株式を交換する合併では、必ずしもそうなるとは限りません。少数株主が「合併比率」という、後から決められた条件を受け入れるしかない点は、覚えておきたいところです。
ケース4:ACCESS(清原達郎氏)── 市場で売り切ったら、売り終えた翌日に反発
何が起きたか
清原氏は2023年11月、運用していたファンドからACCESS株1,260万株を約95億円(1株あたり約757円)で個人として引き取りました。そして2026年6月から8月にかけて、市場で売り続けます。変更報告書によると、7月10日に保有比率は18.48%、そして8月5日には0%になりました。
毎日の株価を並べると、売りの影響がはっきり見えます。
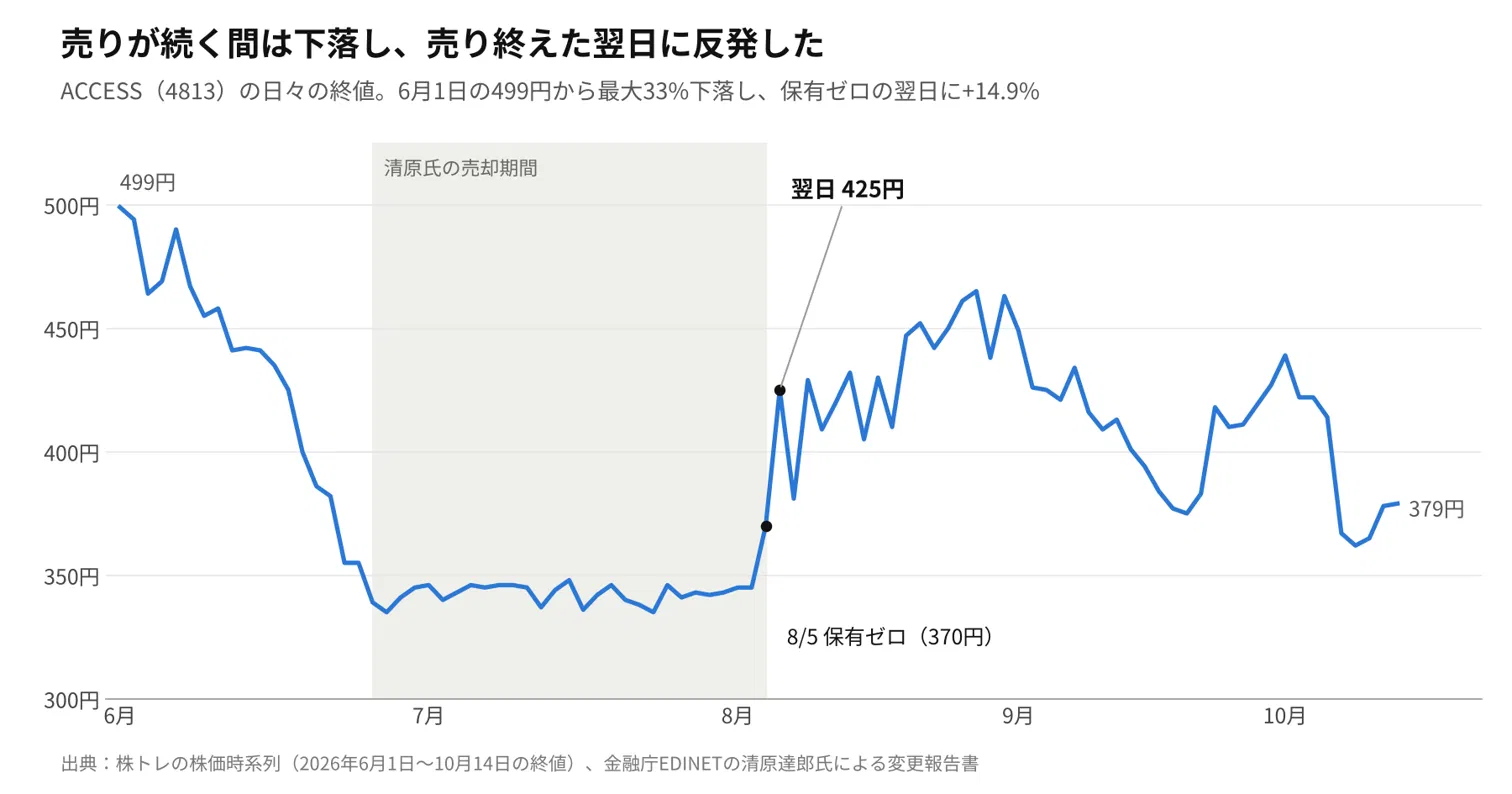
6月1日に499円だった株価は、売りが続いた6月下旬から7月にかけて335〜350円あたりで張り付きました。ところが、最後の203万8,300株を売って8月5日に保有ゼロになると、その日は+7%、翌日は+14.9%の425円に大きく反発しました。8月下旬には460円台まで戻っています。
売りは出来高の6〜7割を占めていた(独自分析)
清原氏の変更報告書には、日ごとの売却株数が載っています。それをその日の出来高(市場全体で売買された株数)と比べてみました。
| 日付(2026年) | 清原氏の売却株数 | その日の出来高 | 出来高に占める割合 |
|---|---|---|---|
| 7月10日 | 153万0,200株 | 229万8,400株 | 約67% |
| 7月15日 | 157万8,700株 | 229万2,000株 | 約69% |
| 7月31日 | 96万6,100株 | 138万5,000株 | 約70% |
| 8月4日 | 114万5,800株 | 166万5,800株 | 約69% |
| 8月5日 | 203万8,300株 | 347万6,300株 | 約59% |
売りが大きい日は、市場で売買された株の6〜7割が清原氏1人の売りだった計算です。これだけの売りを市場が吸収するには、株価が下がるしかありません。そして売りがなくなった瞬間、押さえつけていた重しが取れて、株価が跳ね上がったわけです。
なお、売りが続いた期間の株価は340円前後で、清原氏の取得価格757円の半分ほどです。実際の売却単価は公表されていませんが、伝説の投資家でも、この銘柄では大きな損失を受け入れて手放した可能性が高いといえます。
ちなみに2026年10月14日の株価は379円です。10月7日には1日で11%下落していますが、この理由はこの記事では確認できていません。
4つの出口を比べて分かったこと(独自分析)
4つのケースを並べると、残った株主にとっての明暗を分けたのは「大株主が誰に、いくらで売ったか」でした。
| 出口の形 | 値段の決まり方 | 残った株主への影響 | 実例 |
|---|---|---|---|
| 買い手が競り合うTOB | 競争で価格が上がる | 会社の価値が見直され、その後も上がることがある | ソレキア |
| 1社だけのTOB(非公開化) | 買い手と大株主の交渉で決まる | 市場価格より安いこともある。上場廃止で選択肢がない | ティーガイア |
| 事業会社への譲渡 → 合併 | 合併比率で決まる | プレミアムが付くとは限らず、下がることもある | BBDイニシアティブ |
| 市場で売る | 市場の買い手しだい | 売りが続く間は下がり、終わると戻りやすい | ACCESS |
発見1:大株主と少数株主では、使える出口が違う
ティーガイアでは、光通信は税金の仕組みまで使って有利に売ることができました。一方、一般の株主には「TOBに応じるか、締め出されるか」しか選択肢がありませんでした。大株主は条件を交渉できますが、少数株主は決まった条件を受け入れる側です。
発見2:「大株主の売り=悪材料」とは限らない
ACCESSでは、売りが続いている間は株価が押さえつけられていました。でも、売りが終わった途端に15%近く上がっています。大株主の売りは、終わってしまえば「重しが取れる」材料にもなります。
ソレキアにいたっては、大株主が売ったあとに株価が2倍近くになりました。売った大株主より、残った株主のほうが報われた例です。
発見3:一番危ないのは「新しい大株主が事業会社」のとき
個人投資家が売った株を、事業会社がまとめて引き取る。これは一見、市場に売りが出ないきれいな出口です。でもBBDイニシアティブのように、その後に合併などで会社の形そのものが変わり、少数株主に不利な条件になることがあります。
大株主欄で「個人の名前が事業会社の名前に入れ替わった」ときは、次に何が起きるかを注意して見ておく必要があります。
個人投資家が使える教訓
- 大株主の動きは「誰に売ったか」まで確認する:大量保有報告書の「取得・処分の状況」の欄に、市場で売ったのか、相手がいるのかが書かれています
- 市場での売りが続く銘柄は、終わるまで待つのも手:変更報告書で保有比率がゼロ近くになったら、重しが取れる合図です
- TOBの価格は、市場価格より安いこともある:プレミアムが付くとは限りません。発表前の株価と比べて確かめましょう
- 大株主が事業会社に入れ替わったら警戒する:合併や子会社化で、条件を一方的に決められる立場になります
- TOB合戦は、売らずに持つ選択肢もある:会社の価値が見直されたあと、さらに上がることがあります
よくある質問(FAQ)
Q. 大株主が株を売ったことは、どこで分かりますか?
5%を超える大株主なら、金融庁のEDINETに出る変更報告書で分かります。保有比率が1%以上動くたびに、5営業日以内に提出されます。5%以下の大株主の売りは、次の有価証券報告書の大株主欄まで分かりません。
Q. ディスカウントTOBとは何ですか?
TOBの買付価格が、発表前の市場の株価より安いものです。ティーガイアでは、発表前日の終値3,670円に対し、買付価格は2,670円でした。
Q. TOBに応募しないとどうなりますか?
買い手が十分な株を集めた場合、残った株は株式併合などで強制的にお金に換えられ(スクイーズアウト)、上場廃止になるのが一般的です。その場合、受け取る金額は通常TOB価格と同じです。
Q. 大株主の売りが終わったら、株価は必ず上がりますか?
必ずではありません。ACCESSでは売り終えた翌日に大きく上がりましたが、その後は上げ下げを繰り返し、10月には再び400円を下回っています。売りが終わるのは「重しが取れる」というだけで、会社の業績が良くなるわけではありません。
まとめ
大株主が売った銘柄のその後は、一つではありませんでした。TOB合戦で売られたソレキアは、その後2倍近くに。ディスカウントTOBのティーガイアは、少数株主が市場価格より安く締め出されました。合併に進んだBBDイニシアティブは、発表後に大きく下げました。市場で売られたACCESSは、売りが終わった途端に反発しました。
「大株主が売った」というニュースだけで判断せず、誰に、いくらで、どんな形で売ったのかまで確かめる。開示書類を少し読むだけで、見えてくるものがまったく違います。
※本記事は2026年10月14日時点で確認できた公開情報をもとにしています。株価は配当を含めていません。投資判断はご自身の責任で行ってください。
参考資料
- 金融庁 EDINET:清原達郎氏によるACCESS株の変更報告書(2026年7月13日、8月5日、8月6日提出)
- ティーガイア「公開買付けに関する意見表明」(2024年9月30日)、BCJ-82-1によるTOB関連資料
- BBDイニシアティブ 臨時報告書(2026年1月27日)、ヘッドウォータース「資本業務提携及び株式取得に関するお知らせ」(2025年8月)、経営統合に関する開示(2026年1月26日)
- Business Insider Japan(2017年5月24日)、LIMO:ソレキアのTOB合戦に関する記事
- 東洋経済オンライン(2024年10月11日):ティーガイアのディスカウントTOBに関する記事
- 株トレ:ソレキア、ティーガイア、BBDイニシアティブ、ヘッドウォータース、ACCESSの株価データ