結論:光通信は「本業で稼いだお金で、300社超の割安株を買い続ける会社」
光通信(9435)は、携帯電話の販売で知られた会社です。でも今の光通信を株式投資の目線で見ると、まったく別の顔があります。先にポイントをまとめます。
- 日本有数の「投資する事業会社」:上場株を約315銘柄持ち、投資簿価は8,000億円を超える
- 基準は利回り15%:投資先の利益が、取得額に対して年15%以上になるかで判断する
- 勝率は8割超:過去10年の投資341社のうち、利益が出たのは294社
- 持分法適用の大株主が多い:20〜30%台を持つ上場会社が40社超ある
- 本業も好調:2026年3月期の当期利益は1,510億円
「日本版バークシャー・ハサウェイ」とも呼ばれる光通信の投資を、決算資料の数字をもとに読み解きます。
光通信とは?携帯ショップから投資会社への30年
| 時期 | 出来事 |
|---|---|
| 1988年 | 重田康光氏が23歳で創業。携帯電話の販売代理店「HIT SHOP」で急成長 |
| 1999年 | 東証一部に上場。ITバブルで時価総額が膨らむ |
| 2000年 | 「寝かせ」と呼ばれる架空契約が発覚し、20営業日連続のストップ安。保有していたソフトバンク株の売却益で、なんとか黒字を確保 |
| 2000年代〜 | 電力・通信・ウォーターサーバー・保険など、毎月お金が入る「ストック型」の商材を中小企業や個人に売る会社へ転換 |
| 2010年代〜 | 本業で稼いだお金を上場株に投資する「純投資」を本格化 |
| 2026年3月期 | 売上収益7,347億円、営業利益1,166億円、当期利益1,510億円 |
2000年の光通信ショックは、日本の株式市場の歴史に残る大暴落でした。この失敗から、光通信は「熱狂を警戒する」「借金に頼らない」「利回りで判断する」という、今の投資姿勢を身につけていきます。どん底を経験した会社だからこそ、慎重で数字にこだわる投資家になった、と私は見ています。
光通信の保有銘柄:純投資の全体像
光通信は決算資料で、純投資の成績を細かく開示しています。2025年12月末時点の数字は次のとおりです。
| 項目 | 金額・数値 |
|---|---|
| 投資簿価(買ったときの金額) | 8,319億円 |
| 時価 | 1兆4,469億円 |
| 含み益 | 6,150億円 |
| 持分営業利益(直近12か月) | 1,367億円 |
| Earnings Yield(持分営業利益÷投資簿価) | 16.4% |
| 受取配当金(直近12か月) | 255億円 |
| 上場している持分法適用会社 | 43社 |
保有銘柄数はバフェット・コードの集計で約315銘柄。日本株が中心ですが、米国株も持っています。
含み益が大きい銘柄トップ10(2024年9月末)
| 順位 | 銘柄 | 含み益 |
|---|---|---|
| 1 | バークシャー・ハサウェイ(米) | 882億円 |
| 2 | ティーガイア(3738) | 412億円 |
| 3 | 大東建託(1878) | 224億円 |
| 4 | レオパレス21(8848) | 192億円 |
| 5 | U-NEXT HD(9418) | 162億円 |
| 6 | 東京海上HD(8766) | 121億円 |
| 7 | エムティーアイ(9438) | 118億円 |
| 8 | シナネンHD(8132) | 101億円 |
| 9 | アルファベット(米) | 96億円 |
| 10 | 太平電業(1968) | 92億円 |
含み益のトップが、本家バークシャー・ハサウェイなのは面白いところです。「日本版バークシャー」が本物のバークシャーで一番儲けている、というわけです。
20%以上持っている主な会社
光通信の特徴は、2割以上を持つ大株主になっている会社が多いことです。2025年12月末時点で、次のような会社があります。
- 40%以上:ザッパラス(47.4%)、ベネフィットジャパン(43.1%)、シナネンHD(42.2%)、INEST(40.8%)
- 30%台:くすりの窓口(39.3%)、ラストワンマイル(36.4%)、エムティーアイ(34.2%)、東名(33.1%)、うるる(31.5%)、サンネクスタグループ(31.2%)
- 20%台:ディーブイエックス、第一実業、TVE、特殊電極、エックスネット、サンセイ、データ・アプリケーション、西川計測、CEホールディングス、エンカレッジ・テクノロジ、ERIホールディングス、レイズネクスト、暁飯島工業、ファンコミュニケーションズ、マルゼン、テクノスマート、東北特殊鋼、イーレックス、東建コーポレーション、東邦システムサイエンス、オリジナル設計、メディアドゥ など
吉田知広氏の記事でも登場した暁飯島工業に、光通信も22.5%で入っています。小型の割安株を探す投資家の目線は、どこかで重なるようです。
光通信の投資哲学:利回り15%という物差し
投資先を選ぶ3つの条件
光通信は決算資料などで、投資先に求める条件をはっきり示しています。
- 安定した事業:毎月・毎年、同じようにお金が入ってくるストック型のビジネス
- 健全な財務:借金に頼りすぎていない
- 割安な株価:稼ぐ力に比べて株価が安い
自分たちの本業がストック型なので、どんな会社が安定して稼げるかを肌で知っている。そこが光通信の強みです。
物差しは「Earnings Yield 15%」
光通信が投資の判断に使うのが、Earnings Yield(アーニングス・イールド)です。投資先の営業利益のうち自分の持ち分を、買った金額で割ったものです。
光通信はこれが15%以上になる投資を目指しています。株価の物差しに直すと、おおむねPER7倍以下の会社だけを買う、という厳しい基準です。しかも株価ではなく利益で評価するので、株価が下がれば「同じお金でより多くの利益が買えるチャンス」と考えます。
ファンドとの違い
| 項目 | 一般的な投資ファンド | 光通信 |
|---|---|---|
| 保有期間 | 数年で売る前提 | 期限なし |
| 流動性 | 売買しやすい株を好む | 売買が少ない株でも買う |
| 保有比率 | 上限を決めることが多い | 上限なし。子会社化も選択肢 |
| 評価の物差し | 株価・時価 | 投資先の利益(Earnings Yield) |
期限がなく、売りやすさも気にしなくていい。この自由さがあるから、機関投資家が手を出しにくい小型株にも、20〜30%という大きな比率で入っていけるのです。
決算資料から分かったこと(独自分析)
光通信は、投資の成績を自分で細かく開示している珍しい会社です。その数字を並べ直してみると、紹介記事ではあまり語られない特徴が見えてきます。
発見1:勝ちは大きく、負けは小さい
光通信は2025年3月期の決算資料で、過去10年に5億円以上投資した341社の成績を公開しました。
| 結果 | 社数 | 損益の合計 | 1社あたりの平均 |
|---|---|---|---|
| 利益が出た | 294社 | +7,058億円 | +24.0億円 |
| 損失が出た | 47社 | -91億円 | -1.9億円 |
勝率は86%。でも本当にすごいのは、1社あたりの平均利益が平均損失の約13倍もあることです。割安な株だけを買っているので、外れても大きくは負けない。当たれば大きく取れる。光通信の投資は、この「損小利大」の形がはっきり数字に出ています。
発見2:いまも毎年1,000億円規模で買い続けている
投資簿価(買った金額の合計)は、2025年3月末の7,254億円から、2025年12月末には8,319億円になりました。わずか9か月で1,000億円以上増えています。売却もしているので、実際に買っている金額はそれ以上です。
大株主として20%前後以上を持つ上場会社(持分法適用会社)の数も、着実に増えています。
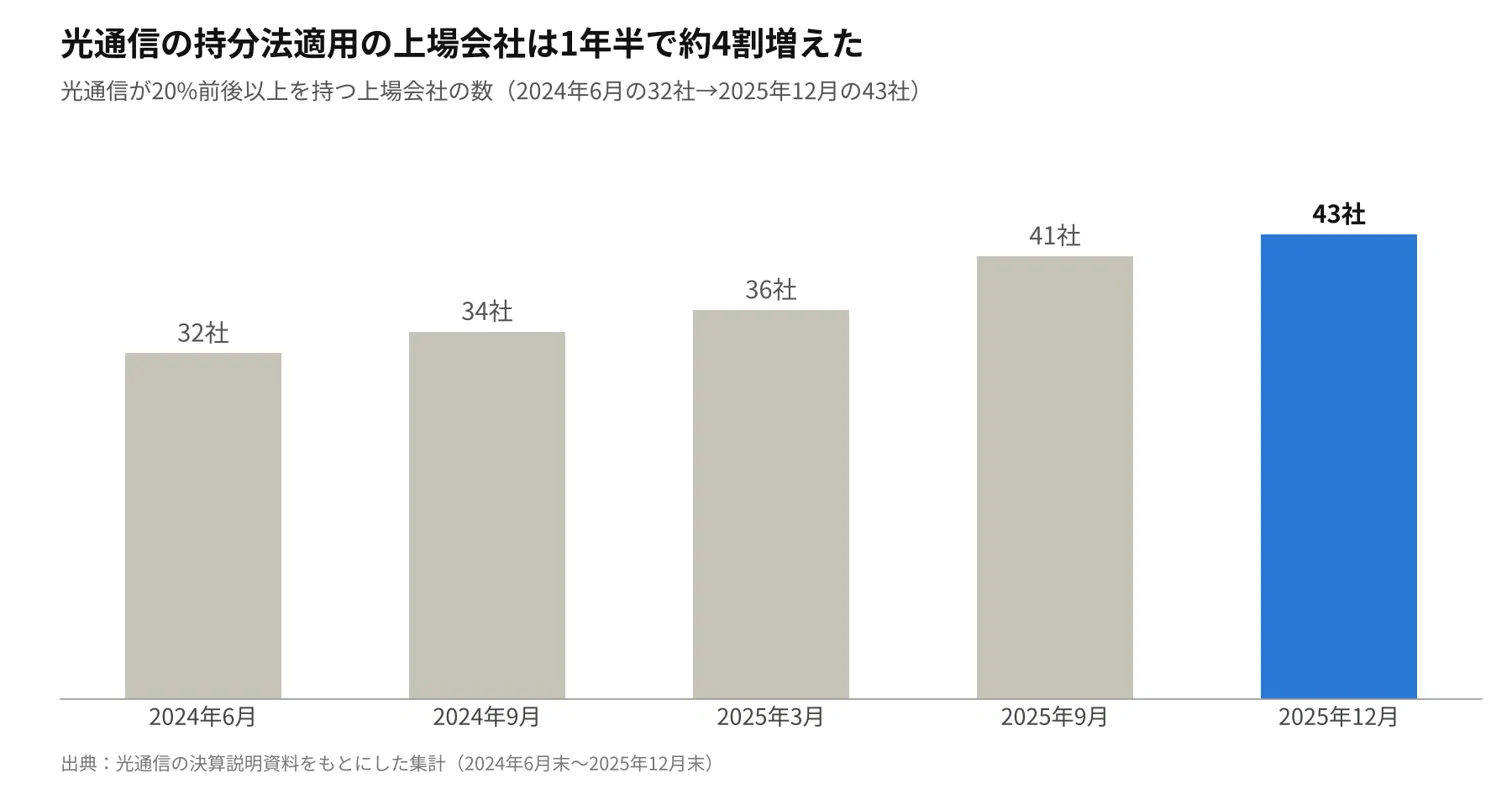
2024年6月の32社から、2025年12月には43社へ。1年半で約4割増えたことになります。光通信は、まだまだ「買う側」の投資家です。引退して保有株を売っている清原達郎氏とは、ちょうど逆の局面にいるといえます。
発見3:出口はTOBで取る
含み益2位だったティーガイア(3738)は、TOB(株式公開買い付け)で買収され、光通信は保有株を手放しました。光通信の2025年3月期の有価証券の売却益は、全体で252億円にのぼります。
割安な会社に大株主として入り、TOBや株主還元の強化で評価されたところで売る。吉田知広氏のソレキア、清原氏のBBDイニシアティブと同じく、小型株投資の「出口」の取り方がよく分かる例です。
光通信の保有銘柄をマネするときの注意点
光通信が大株主に入った銘柄は、個人投資家の間で注目されがちです。ただ、同じように買うのはおすすめしません。
- 物差しが違う:光通信は利益で評価し、株価が下がれば買い増します。個人が同じ値動きに耐えられるとは限りません。
- 時間軸が違う:光通信には保有期限がありません。数年で結果を出したい個人とは、そもそも勝ち方が違います。
- 分散の前提が違う:300社超に分けているから、47社の損失を吸収できます。数銘柄だけマネしても、同じ成績にはなりません。
- 売りやすさが違う:光通信は売買の少ない小型株でも気にせず買います。個人が同じ銘柄を持つと、売りたいときに売れないことがあります。
- 3〜5%で「拒否権」はない:「光通信が数%持っているから会社に口を出せる」という説明を見かけますが、株主総会の重要な決議を止めるには3分の1超が必要です。数%では拒否権になりません。
マネするなら、銘柄ではなく物差しです。自分の持ち株が「利益÷株価」で何%になっているか。それを意識するだけでも、高値づかみはかなり減らせます。
光通信から個人投資家が学べること
- 利回りで考える:株価ではなく「自分の持ち分の利益」で、投資を判断する
- 基準を決めて守る:15%という基準を、何年もぶらさずに守り続ける
- 損小利大を仕組みにする:割安株に絞れば、外れても大きくは負けない
- 本業の強みを生かす:自分がよく知っている業界ほど、良い会社を見分けやすい
- 失敗から学ぶ:2000年のどん底が、今の慎重な投資姿勢をつくった
よくある質問(FAQ)
Q. 光通信は何社の株を持っていますか?
バフェット・コードの集計で約315銘柄です。そのうち20%前後以上を持つ上場の持分法適用会社は、2025年12月末時点で43社あります。
Q. 光通信はなぜ「日本版バークシャー」と呼ばれるのですか?
本業で稼いだお金を株式に回し、期限を決めずに持ち続ける点が、ウォーレン・バフェット氏のバークシャー・ハサウェイと似ているからです。実際、光通信の含み益トップはバークシャー・ハサウェイの株です(2024年9月末)。
Q. Earnings Yieldとは何ですか?
投資先の営業利益のうち自分の持ち分を、投資した金額で割った値です。光通信はこれが15%以上になる投資を目指しています。2025年12月末時点の実績は16.4%です。
Q. 光通信が大株主の銘柄を買えば儲かりますか?
保証はありません。光通信と個人では、時間軸も分散の度合いも違います。銘柄探しのヒントにとどめましょう。
Q. 光通信の株そのものは投資対象になりますか?
光通信(9435)自体も上場しているので、買うことはできます。株を買えば、本業と300社超の投資をまとめて持つことになります。ただし、これは投資判断のおすすめではありません。
まとめ
光通信は、携帯電話の販売から始まり、2000年に大きくつまずき、そこから「投資する事業会社」へと生まれ変わった会社です。今では投資簿価8,000億円を超える上場株を持ち、341社の投資で8割超の勝率を残しています。
強さの源は、Earnings Yield 15%というぶれない物差しと、期限を決めない長い時間軸です。そして今も、毎年1,000億円規模で買い続けています。
光通信をマネするなら、銘柄ではなく物差し。それが、光通信の30年から学べるいちばんの教訓だと思います。
※本記事は2026年10月時点で確認できた公開情報をもとにしています。数字は時点を明記していますが、最新の状況は光通信の決算資料で確認してください。投資判断はご自身の責任で行ってください。
参考資料
- 光通信「2025年3月期 通期決算説明資料」(341社の投資成績)
- 光通信 各四半期の決算説明資料(純投資の投資簿価・時価・Earnings Yield、持分法適用会社数)
- 光通信 2026年3月期決算(2026年5月13日発表)、2027年3月期第1四半期決算(2026年8月13日発表)
- バフェット・コード(保有銘柄数)